Klanttevredenheid in de financiële sector meten draait om veel meer dan een rapportcijfer. Voor een bank, verzekeraar of financiële instelling gaat het om vertrouwen: de verwachting van de klant dat je ook in zijn belang handelt wanneer het erop aankomt. Je meet dat vertrouwen het best met een combinatie van continue kwantitatieve bevragingen bij een representatieve steekproef en verdiepende gesprekken die verklaren waarom de cijfers bewegen. Tevredenheid vertelt je hoe het laatste contact verliep, vertrouwen en loyaliteit vertellen je of de klant blijft.
Weinig sectoren zijn zo afhankelijk van vertrouwen als de financiële. Klanten geven een bank of verzekeraar iets in handen dat ze zelf niet kunnen nakijken: hun spaargeld, hun dekking, hun financiële zekerheid op lange termijn. Die afhankelijkheid maakt de relatie waardevol, maar ook kwetsbaar. Vertrouwensbarometers zoals die van Edelman en de vertrouwensmonitor van toezichthouders laten al jaren zien dat het vertrouwen in de sector langzaam herstelt na de bankencrisis, maar schommelt rond de helft van de bevolking. Dat is precies waarom structureel meten geen luxe is maar een stuurinstrument.
Wat is klanttevredenheid in de financiële sector?
Klanttevredenheid in de financiële sector is de mate waarin klanten vinden dat hun bank, verzekeraar of financiële dienstverlener voldoet aan hun verwachtingen, gemeten over alle contactmomenten heen. Het begrip is breder dan in veel andere sectoren, omdat een financiële relatie zelden uit één aankoop bestaat. Ze loopt over jaren, raakt gevoelige onderwerpen en speelt zich grotendeels op de achtergrond af, tot het moment waarop het ertoe doet: een schadegeval, een kredietaanvraag, een vraag over je pensioen.
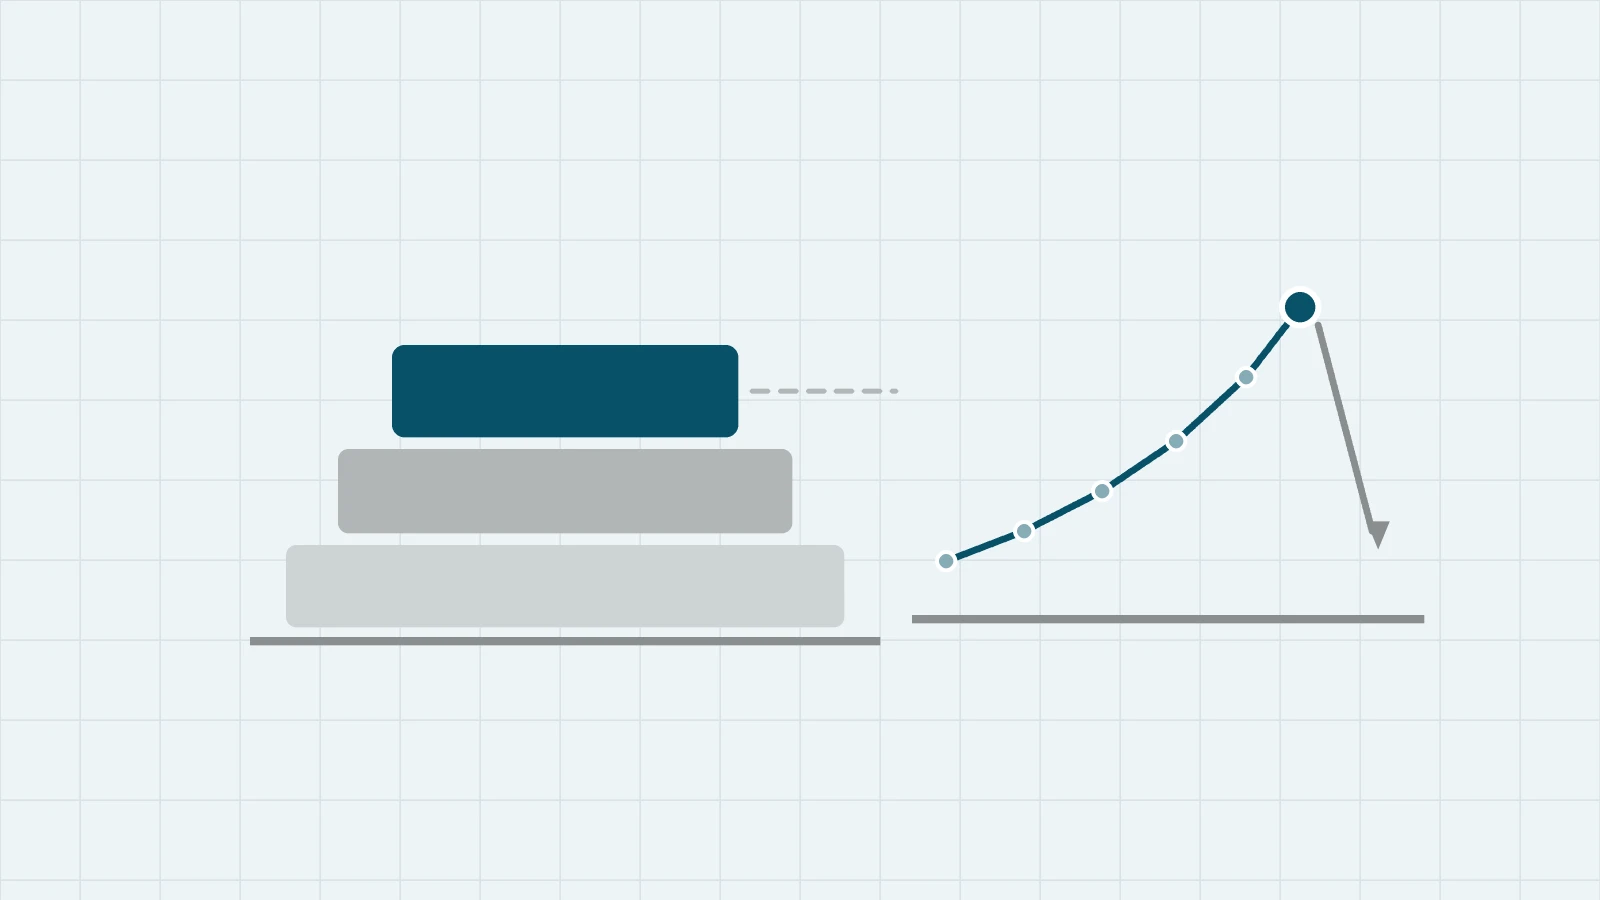
Daarom valt klanttevredenheid hier uiteen in lagen. De onderste laag is de transactionele tevredenheid: verliep dit ene contact vlot. Daarboven staat de relationele tevredenheid: hoe beoordeelt de klant de hele relatie. En bovenaan staat het vertrouwen: gelooft de klant dat de instelling betrouwbaar, eerlijk en deskundig is en in zijn belang handelt. Wie alleen de onderste laag meet, mist het signaal dat er het meest toe doet.
Waarom vertrouwen de bepalende KPI is
In de meeste sectoren is tevredenheid een goede voorspeller van blijfgedrag. In de financiële sector is dat vertrouwen. Een klant kan heel tevreden zijn over een vlotte app en lage kosten, en toch overstappen zodra het vertrouwen een deuk krijgt door een datalek, een trage schadeafhandeling of berichtgeving over een boete. Omgekeerd blijven klanten met een hoog vertrouwen vaak jarenlang, ook al is niet elk contact perfect.
Vertrouwen heeft bovendien een asymmetrisch karakter: het bouwt traag op en daalt snel. Eén slecht afgehandeld incident weegt zwaarder dan tientallen vlotte contacten. Dat maakt het meten van vertrouwen tot een vroegtijdig waarschuwingssysteem. Zie je het vertrouwen in een segment zakken terwijl de klassieke tevredenheidscijfers nog hoog staan, dan heb je een voorsprong om in te grijpen voordat het klantverloop zichtbaar wordt in de cijfers. Vertrouwen vertaalt zich op termijn rechtstreeks in klantwaarde: wie je vertrouwt, blijft langer en neemt meer producten af.
Wat je precies meet
Een goed onderzoek in de financiële sector meet niet één getal, maar een samenhangend geheel van tevredenheid, vertrouwen en loyaliteit. De onderstaande tabel toont de vier meetlagen, wat ze meten en met welk type vraag je ze typisch vastlegt.
| Meetlaag | Wat je meet | Typische aanpak |
|---|---|---|
| Transactionele tevredenheid | Kwaliteit van één contact: schade, advies, app, callcenter | Korte bevraging direct na het contactmoment |
| Relationele tevredenheid | Oordeel over de volledige relatie en de prijs-kwaliteitverhouding | Periodieke bevraging bij een representatieve steekproef |
| Vertrouwen | Betrouwbaarheid, eerlijkheid, deskundigheid, handelen in klantbelang | Vertrouwensschaal, continu gemeten in golven |
| Loyaliteit en aanbeveling | Blijfintentie, aanbevelingsbereidheid, aandeel in de portefeuille | Loyaliteits- en aanbevelingsvragen, gekoppeld aan gedrag |
De kunst zit in het combineren. Een hoge transactionele tevredenheid met een dalend vertrouwen is een alarmsignaal. Een hoog vertrouwen met een lage aanbevelingsbereidheid wijst op tevreden maar passieve klanten. Door de lagen naast elkaar te leggen zie je niet alleen hoe tevreden klanten zijn, maar ook of die tevredenheid stevig genoeg is om hen te houden.
Hoe je het meet in de praktijk
De sterkste aanpak combineert kwantitatief en kwalitatief onderzoek. Een kwantitatieve bevraging bij een representatieve steekproef geeft je harde cijfers, segmenten en trends die je over de tijd kan volgen. Diepte-interviews en focusgroepen verklaren vervolgens waarom de cijfers bewegen: wat bedoelen klanten precies met vertrouwen, welke ervaring brak het, welke bracht het terug.
Drie zaken zijn in deze sector doorslaggevend. Ten eerste de steekproefgrootte en samenstelling: je cijfers zijn alleen bruikbaar als je steekproef representatief is voor je echte klantenbestand, niet alleen voor de digitaal actieve klanten die snel een enquête invullen. Ten tweede de frequentie: omdat vertrouwen traag opbouwt en snel daalt, meet je het best continu in golven in plaats van één keer per jaar. Ten derde de omgang met gevoeligheid: financiële onderwerpen lokken sociaal wenselijke antwoorden uit, dus neutrale vraagstelling en gegarandeerde anonimiteit zijn geen details maar voorwaarden voor zuivere data.
Vijf valkuilen bij tevredenheidsonderzoek in de financiële sector
Juist omdat gratis enquêtetools en AI het vandaag makkelijk maken om snel iets uit te sturen, is de drempel om tot foute conclusies te komen gedaald, niet gestegen. Deze vijf valkuilen zie je het vaakst terugkomen.
1. Alleen de tevreden klanten horen
Wie een enquête enkel naar actieve app-gebruikers stuurt, meet de mening van de meest betrokken klanten en mist net de twijfelaars die op het punt staan te vertrekken. Een scheve steekproef geeft een geruststellend maar vals beeld.
2. Sturende of vage vragen
Vragen als “hoe tevreden bent u over onze uitstekende service” duwen het antwoord de gewenste kant op. In een gevoelige sector versterkt dat de neiging tot sociaal wenselijke antwoorden nog.
3. Tevredenheid en vertrouwen verwarren
Een hoge tevredenheidsscore geruststellend vinden terwijl het vertrouwen daalt, is een klassieke fout. De twee bewegen niet altijd samen, en vertrouwen is de betere voorspeller van blijfgedrag.
4. Eenmalig meten
Een enkele meting is een foto, geen film. Zonder herhaling zie je niet of vertrouwen stijgt of daalt, en mis je het vroege signaal dat net het meeste waard is.
5. Meten zonder opvolging
Cijfers verzamelen en er niets mee doen beschadigt het vertrouwen dubbel: klanten die hun tijd in een enquête staken en niets zien veranderen, voelen zich niet gehoord. Elke meting hoort te leiden tot zichtbare actie.
Van meting naar vertrouwen dat blijft
Klanttevredenheid in de financiële sector meten is geen doel op zich, maar de basis om vertrouwen gericht op te bouwen. De waarde zit in de vertaling: welke contactmomenten wegen het zwaarst, welke segmenten lopen risico, welke verbetering levert het meeste vertrouwen op. Die vertaling vraagt om zuivere cijfers, een methodologie die standhoudt over de tijd en een neutrale blik die niet gekleurd is door interne aannames.
Twijfel je of je het zelf kan opzetten, dan is dat net het moment om een onafhankelijk bureau te betrekken. Bij BABLR voor de financiële sector zetten we klanttevredenheidsonderzoek op dat tevredenheid, vertrouwen en loyaliteit samen meet, bij een representatieve steekproef en met garantie op neutraliteit. Vraag vrijblijvend een offerte of gesprek aan en ontdek wat je klanten echt van je vinden. Meer weten over onze aanpak vind je bij de soorten marktonderzoek of in de uitleg over hoe een marktonderzoek via BABLR verloopt.
Veelgestelde vragen over klanttevredenheid in de financiële sector
Tevredenheid gaat over de laatste ervaring: was het contact vlot, klopte de afrekening, werd de schade correct afgehandeld. Vertrouwen is dieper en gaat over de verwachting dat de instelling ook in jouw belang handelt wanneer het moeilijk wordt. Een klant kan tevreden zijn over de app en toch weinig vertrouwen hebben in de instelling. In de financiële sector voorspelt vertrouwen het blijfgedrag beter dan tevredenheid alleen, dus meet je ze best allebei.
Een combinatie werkt het sterkst. Een kwantitatieve bevraging bij een representatieve steekproef geeft harde cijfers en trends over de tijd, terwijl diepte-interviews of focusgroepen verklaren waarom die cijfers bewegen. Voor een bank of verzekeraar is continu meten in golven waardevoller dan een eenmalige meting, omdat vertrouwen traag opbouwt en snel kan dalen na een incident.
Dat hangt af van de omvang van je klantenbestand en hoe fijn je wil uitsplitsen naar segment, product of regio. Voor een totaalbeeld volstaan vaak enkele honderden ingevulde vragenlijsten, maar wil je per productlijn of per kantoor betrouwbaar vergelijken, dan heb je per subgroep voldoende respondenten nodig. Belangrijker dan het absolute aantal is dat de steekproef representatief is voor je echte klantenbestand.
Meet minstens één keer per jaar een volledige nulmeting of herhaalmeting, en daarnaast doorlopend op de belangrijke contactmomenten zoals een schadegeval, een kredietaanvraag of een overstap. Zo zie je zowel de langetermijntrend in vertrouwen als de directe kwaliteit van elk contact. Continu meten laat je ook snel reageren wanneer het vertrouwen begint te zakken.
Omdat klanten een bank of verzekeraar iets toevertrouwen dat ze zelf niet kunnen controleren: hun geld, hun dekking, hun financiële toekomst. Die afhankelijkheid maakt vertrouwen tot de kern van de relatie. Vertrouwen bepaalt of klanten blijven, meer producten afnemen en je aanbevelen, en het is tegelijk fragiel: één slecht afgehandeld incident of een datalek kan jaren opbouw tenietdoen.
Je kan zelf een enquête uitsturen, maar in deze sector liggen de valkuilen dicht op elkaar: sturende vragen, een scheve steekproef, sociaal wenselijke antwoorden en gevoelige privacyregels. Gratis tools en AI maken het makkelijker om snel iets uit te sturen, maar net daardoor ook makkelijker om op foute conclusies uit te komen. Een onafhankelijk bureau borgt de neutraliteit, de methodologie en de vergelijkbaarheid over de tijd, zodat je beslissingen op zuivere cijfers baseert.